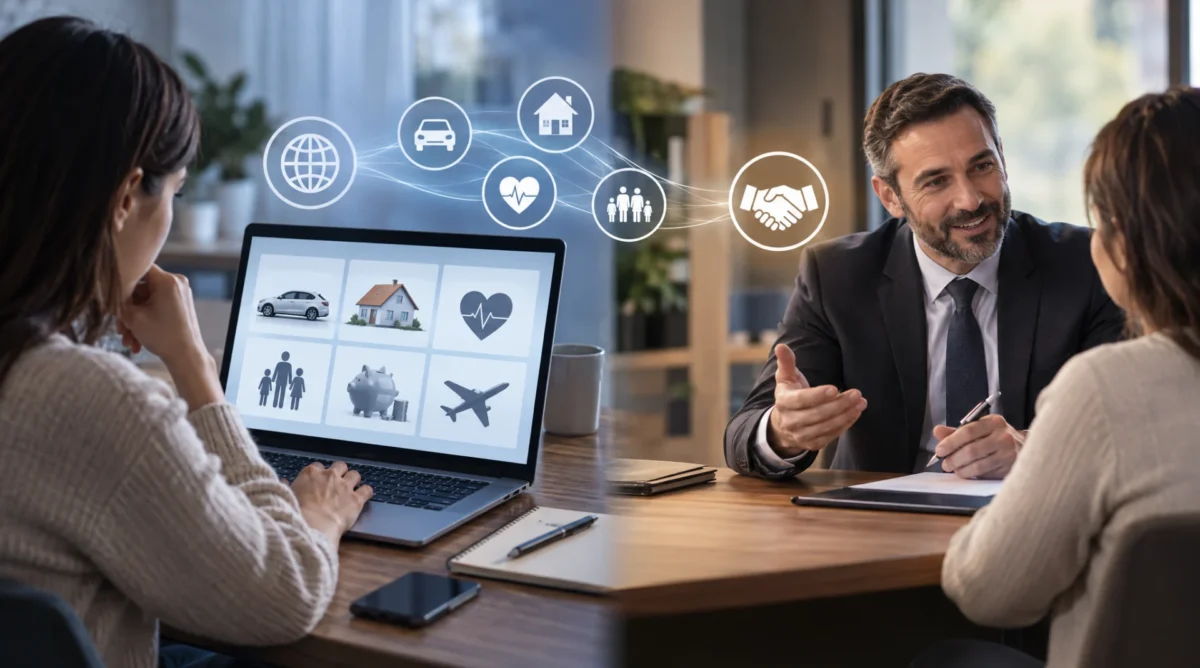
Το διαδίκτυο έχει αλλάξει τον τρόπο που οι πολίτες ενημερώνονται για την ασφάλιση. Όμως, η ψηφιακή πληροφόρηση δεν μπορεί να αντικαταστήσει την ανθρώπινη επαφή, ειδικά όταν η απόφαση αφορά στην υγεία, τη ζωή ή τη σύνταξη.
Το ίντερνετ ως πύλη πληροφόρησης
Σήμερα, όποιος θελήσει να ενημερωθεί για ασφαλιστικά προγράμματα, έχει στη διάθεσή του ένα τεράστιο απόθεμα πληροφοριών μόλις ανοίξει τον browser του. Οι ιστοσελίδες ασφαλιστικών εταιρειών, τα συγκριτικά εργαλεία, ακόμη και οι εφαρμογές Τεχνητής Νοημοσύνης, απαντούν σε ερωτήματα, αναλύουν προγράμματα και παρέχουν λεπτομέρειες που στο παρελθόν απαιτούσαν επίσκεψη σε γραφείο ή τηλεφωνική κλήση.
Πρόκειται για μια πραγματικότητα που έχει αλλάξει σημαντικά το τοπίο της ασφαλιστικής αγοράς. Οι πολίτες φτάνουν σήμερα στον ασφαλιστή τους περισσότερο ενημερωμένοι από ποτέ, έχοντας ήδη κάνει τη δική τους έρευνα αγοράς. Αυτό, σε γενικές γραμμές, λειτουργεί θετικά, καθώς επιτρέπει μια πιο ουσιαστική και παραγωγική συνομιλία μεταξύ υποψήφιου ασφαλισμένου και επαγγελματία.
Η πρώτη γνώση δεν είναι αρκετή
Ωστόσο, υπάρχει ένα κρίσιμο ερώτημα που τίθεται: Μπορεί η διαδικτυακή πληροφόρηση να είναι πλήρης και αξιόπιστη ως μοναδική πηγή για την επιλογή ασφαλιστικού προγράμματος;
Η απάντηση, σύμφωνα με όσα δείχνουν τα στοιχεία και η εμπειρία της αγοράς, είναι όχι. Και οι ίδιοι οι καταναλωτές το κατανοούν αυτό. Το ίντερνετ χρησιμοποιείται ως πρώτο βήμα ενημέρωσης, ως αφετηρία γνώσης, όχι ως το τελικό στάδιο μιας σύνθετης απόφασης. Κανένα αλγόριθμος, κανένα chatbot, δεν μπορεί να ακούσει, να κατανοήσει και να αξιολογήσει τις ανάγκες ενός συγκεκριμένου ανθρώπου, με τη δική του οικογενειακή κατάσταση, το δικό του εισόδημα και τις δικές του ανησυχίες.
Ο ασφαλιστής: αναντικατάστατος στις σύνθετες αποφάσεις
Εδώ εισέρχεται ο ρόλος του ασφαλιστή, ο οποίος παραμένει κεντρικός και αναντικατάστατος, ιδίως όταν η ασφάλιση αφορά σε ζωή, υγεία, περιουσία ή σύνταξη. Σε αυτές τις κατηγορίες, οι παράμετροι είναι πολλές, οι λεπτομέρειες κρίσιμες και το οικονομικό μέγεθος της δέσμευσης σημαντικό.
Ο υποψήφιος ασφαλισμένος χρειάζεται να ξέρει τι ακριβώς αγοράζει, τι καλύπτεται και τι όχι, ποιες εξαιρέσεις ισχύουν και τι συνέπειες έχει μια πιθανή διακοπή του συμβολαίου. Αυτές οι πληροφορίες δεν μπορούν να μεταδοθούν επαρκώς μέσα από μια ιστοσελίδα. Απαιτούν διάλογο, ερωτοαπαντήσεις, επανεξέταση και, συχνά, περισσότερες από μία συναντήσεις.
Ο ασφαλιστής, μέσα από αυτή τη διαδικασία, δεν πουλά απλώς ένα προϊόν. Καταγράφει ανάγκες, αξιολογεί δυνατότητες και, κυρίως, παρέχει κάτι που κανένα ψηφιακό εργαλείο δεν μπορεί να δώσει: την αίσθηση ότι υπάρχει κάποιος συγκεκριμένος άνθρωπος που θα απευθυνθεί ο ασφαλισμένος όταν προκύψει πρόβλημα ή ανάγκη.
Το αποτέλεσμα: Ψηφιακή έρευνα, ανθρώπινη απόφαση
Η εικόνα που διαμορφώνεται είναι σαφής. Το ίντερνετ δεν είναι ο αντίπαλος του ασφαλιστή, αλλά συχνά ο προθάλαμός του. Ο ενδιαφερόμενος ενημερώνεται ψηφιακά, αποκτά μια πρώτη εικόνα, και στη συνέχεια απευθύνεται σε έναν επαγγελματία για να πάρει την τελική του απόφαση με ασφάλεια και κατανόηση.
Σε μια εποχή που η πληροφορία είναι παντού, αυτό που ξεχωρίζει τον ασφαλιστή δεν είναι η πρόσβαση σε γνώση, αλλά η ικανότητά του να την εφαρμόσει στη συγκεκριμένη ζωή του ανθρώπου που έχει απέναντί του.