Νέα έρευνα της Accenture εντοπίζει περισσότερες από 20 κατηγορίες υψηλής ανάπτυξης στην ασφαλιστική αγορά, με εκτιμώμενα πρόσθετα ασφάλιστρα ύψους 550 δισεκατομμυρίων δολαρίων έως το 2030.
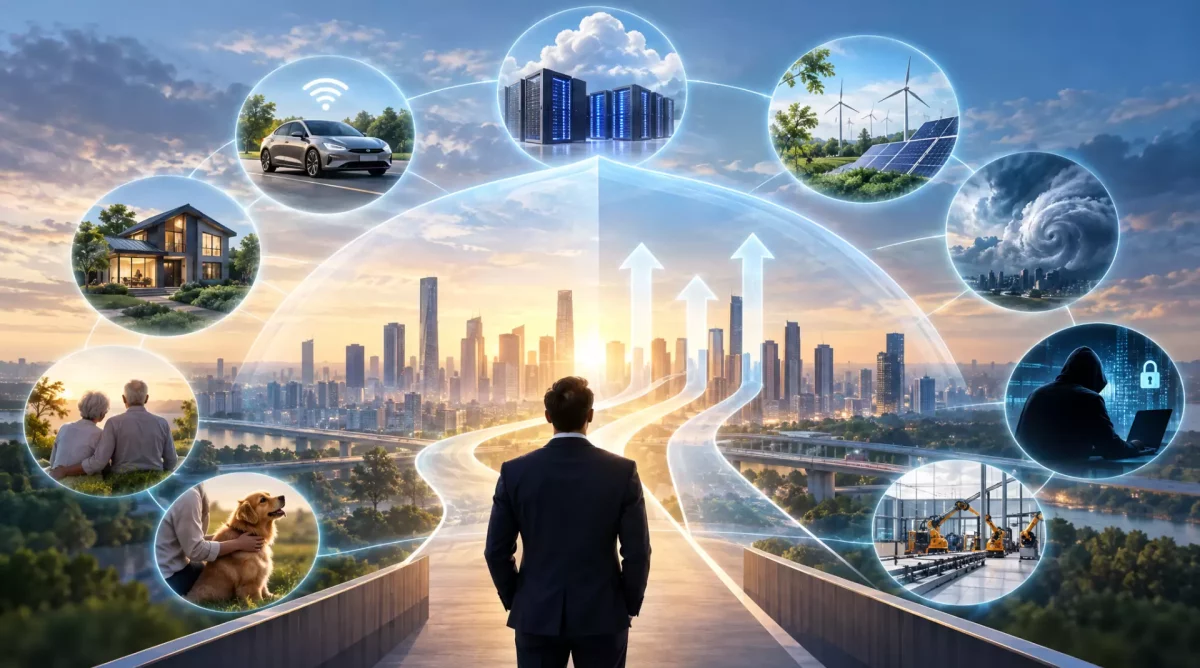
Η ανάπτυξη στον ασφαλιστικό κλάδο δεν πάντα έρχεται από τα αναμενόμενα μέρη. Η ταχεία επέκταση των υποδομών τεχνητής νοημοσύνης, για παράδειγμα, δημιουργεί νέες συγκεντρώσεις ασφαλίσιμης αξίας. Τα κέντρα δεδομένων συγκεντρώνουν σημαντικά φυσικά περιουσιακά στοιχεία, αλλά και εκθέσεις σε κινδύνους ενέργειας, διακοπής εργασιών, κυβερνοεπιθέσεων και τεχνολογικών αστοχιών.
Αυτό το φαινόμενο δεν είναι απομονωμένο. Αντιπροσωπεύει μια ευρύτερη μετατόπιση της αγοράς: ενώ ο κλάδος αναμένεται να αναπτυχθεί κατά περίπου 5% ετησίως, η ανάπτυξη συγκεντρώνεται όλο και περισσότερο σε συγκεκριμένες κατηγορίες κινδύνου, μοντέλα διανομής και τμήματα πελατών.
Σύμφωνα με την έρευνα της Accenture «Insurance 2030: See the market others are missing», εντοπίζονται περισσότερες από 20 κατηγορίες υψηλής ανάπτυξης στην αγορά περιουσίας και ευθύνης (P&C). Επιλεγμένες κατηγορίες αναμένεται να αναπτυχθούν κατά περίπου 15% ετησίως έως το 2030, έναντι μόλις 1,2% για την υπόλοιπη αγορά P&C. Συνολικά, αντιπροσωπεύουν εκτιμώμενα πρόσθετα ασφάλιστρα ύψους 550 δισεκατομμυρίων δολαρίων έως το 2030.
Τέσσερις κατηγορίες που ανασχηματίζουν την ανάπτυξη
Η ανάλυση εντοπίζει τέσσερις βασικές κατηγορίες ευκαιριών που κινούν την ανάπτυξη σε ολόκληρο τον κλάδο.
Εξελισσόμενα μοντέλα διανομής: Η ενσωματωμένη ασφάλιση, τα ψηφιακά κανάλια και η διανομή μέσω πλατφορμών αλλάζουν τον τρόπο με τον οποίο οι ασφαλιστές προσεγγίζουν πελάτες. Σε πολλές περιπτώσεις οι υποκείμενοι κίνδυνοι παραμένουν αμετάβλητοι, αλλά το σημείο επαφής μετατοπίζεται. Οι επιλεγμένες κατηγορίες διανομής εκτιμάται ότι θα προσθέσουν περίπου 300 δισεκατομμύρια δολάρια σε παγκόσμια ασφάλιστρα μεταξύ 2025 και 2030.
Συνδεδεμένες τεχνολογίες και πρόληψη κινδύνου: Οχήματα, εργοστάσια, κατοικίες και αγροτικός εξοπλισμός εφοδιασμένος με αισθητήρες παράγουν δεδομένα που υποστηρίζουν την αξιολόγηση κινδύνου. Αυτό ανοίγει τον δρόμο για ασφαλιστικές προτάσεις βασισμένες στην παρακολούθηση και την πρόληψη, όχι μόνο στην αποζημίωση μετά τη ζημία. Οι επιλεγμένες κατηγορίες συνδεδεμένων λύσεων αναμένεται να προσθέσουν περίπου 111 δισεκατομμύρια δολάρια σε παγκόσμια ασφάλιστρα έως το 2030.
Αναδυόμενοι και εντεινόμενοι κίνδυνοι: Κυβερνοκίνδυνοι, κλιματικές εκθέσεις, κέντρα δεδομένων και άλλοι αναδυόμενοι κίνδυνοι δημιουργούν νέα ασφαλιστική ζήτηση, διευρύνοντας τον όγκο ασφαλίσιμων εργασιών. Οι επιλεγμένες κατηγορίες νέων κινδύνων εκτιμάται ότι θα προσθέσουν περίπου 119 δισεκατομμύρια δολάρια έως το 2030. Ωστόσο, η αποτυχία δεδομένων και η περιορισμένη ιστορία αποζημιώσεων καθιστούν την ανάληψη κινδύνου περισσότερο απαιτητική.
Αναδυόμενα τμήματα πελατών: Δημογραφικές αλλαγές, νέα εργασιακά μοντέλα και εξελισσόμενες συνήθειες καταναλωτών δημιουργούν ευκαιρίες σε τμήματα που παραδοσιακά παρέμεναν ανεξυπηρέτητα, όπως ηλικιωμένοι, εργαζόμενοι gig economy και ιδιοκτήτες κατοικιδίων. Οι επιλεγμένες κατηγορίες αναμένεται να προσθέσουν περίπου 21 δισεκατομμύρια δολάρια έως το 2030.
Η ζωή και τα συνταξιοδοτικά προϊόντα έχουν τη δική τους δυναμική
Στον κλάδο ζωής και προσόδων, η ανάπτυξη διαφέρει σημαντικά ανά προϊόν και γεωγραφία. Τα προϊόντα προστασίας και συνταξιοδότησης αναμένεται να αναπτυχθούν ταχύτερα, με ετήσιους ρυθμούς 7,0% και 6,6% αντίστοιχα. Μεταξύ των ώριμων αγορών, ο Καναδάς, οι ΗΠΑ και το Ηνωμένο Βασίλειο παρουσιάζουν τις ισχυρότερες προοπτικές.
Επιπλέον, εντοπίζονται τέσσερις πιο στοχευμένες κατηγορίες ανάπτυξης: ψηφιακή ασφάλιση ζωής, ασφάλιση για ηλικιωμένους, παιδικά αποταμιευτικά προγράμματα και έξοδα κηδείας. Συνολικά, αυτές οι κατηγορίες εκτιμάται ότι θα φτάσουν τα 219 δισεκατομμύρια δολάρια έως το 2030, αναπτυσσόμενες με σχεδόν 10% ετησίως, περίπου διπλάσιο ρυθμό από τη συνολική αγορά ζωής.
Η τεχνητή νοημοσύνη καταρρίπτει παλιά εμπόδια
Η τεχνητή νοημοσύνη μπορεί να μειώσει διαχρονικά εμπόδια και στις τέσσερις κατηγορίες ανάπτυξης. Στην ψηφιακή διανομή, επιτρέπει την ταχύτερη σύναψη συμβολαίων. Στις συνδεδεμένες λύσεις, μετατρέπει δεδομένα αισθητήρων σε εργαλεία πρόληψης. Για αναδυόμενους κινδύνους, επεξεργάζεται κατακερματισμένα δεδομένα σε σήματα ανάληψης κινδύνου. Για ανεξυπηρέτητα τμήματα, επιτρέπει μικρο-τμηματοποίηση και στοχευμένες προτάσεις σε βιώσιμο κόστος.
Ωστόσο, η έρευνα τονίζει ότι η σειρά προτεραιότητας έχει σημασία: οι ασφαλιστές πρέπει πρώτα να προσδιορίσουν πού έχουν ανταγωνιστικό πλεονέκτημα και στη συνέχεια να χρησιμοποιήσουν την τεχνητή νοημοσύνη για να χτίσουν και να κλιμακώσουν τις απαραίτητες ικανότητες.
Το στρατηγικό δίλημμα για τους ασφαλιστές
Το να γνωρίζεις πού βρίσκονται οι ευκαιρίες είναι μόνο το πρώτο βήμα. Οι ασφαλιστές καλούνται να απαντήσουν σε τέσσερα κρίσιμα ερωτήματα: ποιες κατηγορίες ανάπτυξης είναι συναφείς με το χαρτοφυλάκιό τους, πού έχουν ήδη ή μπορούν ρεαλιστικά να αναπτύξουν ανταγωνιστικό πλεονέκτημα, πώς οι ευκαιρίες αυτές υποστηρίζουν τους στρατηγικούς τους στόχους, και ποιες αλλαγές απαιτούνται σε κεφάλαιο, ανθρώπινο δυναμικό και λειτουργικές ικανότητες.
Η ασφαλιστική αγορά θα παραμείνει μεγάλη και ανθεκτική έως το 2030. Το κρίσιμο ερώτημα όμως δεν είναι το μέγεθος της αγοράς, αλλά τι κρύβεται κάτω από τους συνολικούς αριθμούς. Εταιρείες που αδυνατούν να αξιοποιήσουν αυτές τις ευκαιρίες κινδυνεύουν να παραμείνουν εγκλωβισμένες σε τμήματα με χαμηλότερους ρυθμούς ανάπτυξης, ενώ ο ανταγωνισμός αναδιαμορφώνει τα νέα μονοπάτια ανάπτυξης.