Η ζέστη γίνεται ασφαλιστικός κίνδυνος: η EIOPA προειδοποιεί για τον σιωπηλό κλιματικό κίνδυνο των ασφαλίσεων ζωής και υγείας
Ακολουθήστε μας στο Linkedin και συνδεθείτε με άλλους επαγγελματίες του κλάδου
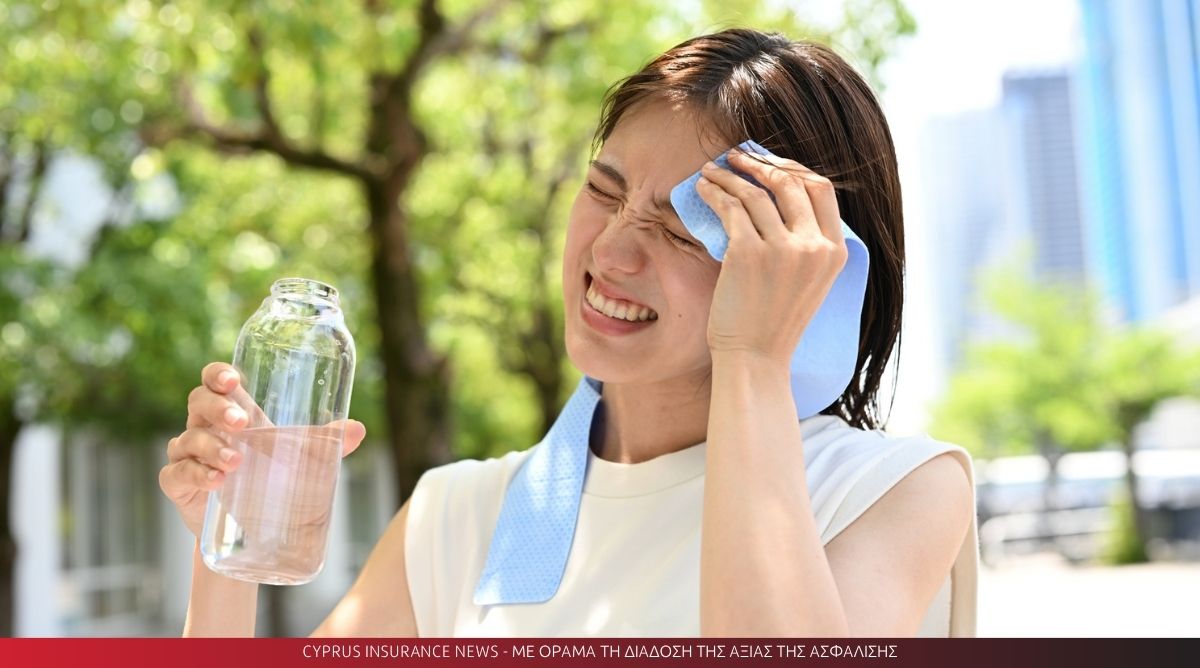
Όταν η συζήτηση για το κλίμα φτάνει στην ασφάλιση, οι εικόνες είναι γνωστές: πλημμυρισμένα σπίτια, καμένα δάση, κατεστραμμένες επιχειρήσεις. Η Ευρωπαϊκή Αρχή Ασφαλίσεων και Επαγγελματικών Συντάξεων (EIOPA) στρέφει τώρα την προσοχή του κλάδου σε έναν κίνδυνο που δεν αφήνει ορατά ίχνη. Στην έκθεση που δημοσίευσε στις 30 Σεπτεμβρίου 2026, με τίτλο «Climate change impacts on life and health and potential emerging risks for the insurance and IORP sectors» (EIOPA-BoS-26/452), αναδεικνύει την ακραία ζέστη ως τον σημαντικότερο κλιματικό κίνδυνο για τις υποχρεώσεις των ασφαλιστικών εταιρειών ζωής και υγείας και των ταμείων επαγγελματικών συντάξεων.
Όπως σημείωσε η Πρόεδρος της Αρχής, Petra Hielkema, η κλιματική αλλαγή έχει και λιγότερο ορατές συνέπειες, με τον αντίκτυπο των καυσώνων στην ανθρώπινη υγεία να είναι μία από αυτές.
Οι αριθμοί πίσω από την προειδοποίηση
Οι καύσωνες είναι ήδη ο πιο θανατηφόρος καιρικός και κλιματικός κίνδυνος στην Ευρώπη. Στην ΕΕ των 27, από το 1980 έως το 2024, αντιστοιχούν στο 97% των θανάτων από ακραία καιρικά και κλιματικά φαινόμενα, δηλαδή σε περισσότερους από 425.000 ανθρώπους. Μόνο από το 2000 και μετά, οι καύσωνες προκάλεσαν στον Ευρωπαϊκό Οικονομικό Χώρο μεταξύ 250.000 και 320.000 θανάτους. Για σύγκριση, οι πυρκαγιές στην ίδια περίοδο προκάλεσαν περίπου 500 θανάτους.
Η εικόνα του 2026 δεν είναι καθησυχαστική. Η EIOPA επισημαίνει ότι, με βάση τα προσωρινά στοιχεία, ο καύσωνας του Ιουνίου και του Ιουλίου έχει ήδη συνδεθεί με περισσότερους από 10.000 επιπλέον θανάτους, ενώ η Γαλλία εκτιμά περίπου 7.300 επιπλέον θανάτους από τον Μάιο έως τον Ιούλιο και η Ισπανία πάνω από 4.600. Τα στοιχεία είναι ακόμη ελλιπή και η Αρχή αποφεύγει να βγάλει οριστικά συμπεράσματα.
Για το μέλλον, οι προβολές δείχνουν ότι η ετήσια θνησιμότητα από τη ζέστη στην Ευρώπη θα μπορούσε να ξεπεράσει τους 120.000 θανάτους έως τα μέσα του αιώνα, σε σενάρια ανεπαρκούς προσαρμογής. Το μεγαλύτερο ρίσκο όμως βρίσκεται στα ακραία επεισόδια. Αν ένας καύσωνας σαν του Αυγούστου 2003 επαναλαμβανόταν σε έναν κόσμο θερμότερο κατά 3 βαθμούς, θα μπορούσε να προκαλέσει περίπου 32.000 επιπλέον θανάτους σε μία μόνο εβδομάδα, επίπεδο συγκρίσιμο με τις χειρότερες εβδομάδες της πανδημίας του κορωνοϊού.
Γιατί αφορά την ασφάλιση
Οι ασφαλίσεις ζωής και υγείας στηρίζονται σε παραδοχές για τη θνησιμότητα, τη νοσηρότητα και τη μακροζωία. Η ζέστη επηρεάζει και τα τρία. Αυξάνει τους πρόωρους θανάτους, τις νοσηλείες και τις επιπλοκές χρόνιων παθήσεων, και αποτελεί, κατά την Αρχή, κρίσιμο μεταδοτικό κανάλι του κλιματικού κινδύνου προς τις υποχρεώσεις των ασφαλιστικών.
Η έκθεση εξετάζει επίσης δύο επιπλέον απειλές. Η μία είναι ο καπνός των δασικών πυρκαγιών και η επιδείνωση της ποιότητας του αέρα. Η άλλη είναι η εξάπλωση ασθενειών που μεταδίδονται μέσω φορέων, όπως τα κουνούπια και τα τσιμπούρια, σε νέες περιοχές. Αναφέρεται ενδεικτικά ότι ο ιός chikungunya φαίνεται να μεταδίδεται σε χαμηλότερες θερμοκρασίες από ό,τι θεωρούνταν, γεγονός που διευρύνει τις περιοχές της Ευρώπης που βρίσκονται σε κίνδυνο.
Ποιοι κλάδοι είναι πιο εκτεθειμένοι
Για να ποσοτικοποιήσει τον κίνδυνο, η EIOPA ανέπτυξε ένα ενδεικτικό σύστημα βαθμολόγησης που συνδυάζει τρεις παράγοντες: την επικινδυνότητα (πόσες ημέρες καύσωνα αναμένονται), την ευπάθεια του πληθυσμού και την έκθεση των ασφαλιστικών, με βάση τα τεχνικά αποθέματα που αναφέρουν στη Solvency II. Η μέθοδος ακολουθεί τη λογική που εφαρμόζει ήδη η Αρχή για τους κινδύνους περιουσίας.
Οι κλάδοι που εμφανίζονται περισσότερο εκτεθειμένοι είναι:
- Στις μη ζωής ασφαλίσεις, η ασφάλιση ιατρικών εξόδων, η προστασία εισοδήματος και η ασφάλιση εργατικών ατυχημάτων.
- Στις ασφαλίσεις ζωής, η ασφάλιση υγείας που τιμολογείται με τεχνικές ζωής (SLT) και οι λοιπές ασφαλίσεις ζωής χωρίς συμμετοχή στα κέρδη.
Στα εργατικά ατυχήματα, οι εργαζόμενοι σε εξωτερικούς χώρους, ιδίως στη γεωργία και τις κατασκευές, εκτίθενται περισσότερο, ενώ η ζέστη μειώνει τη συγκέντρωση και αυξάνει την πιθανότητα ατυχήματος. Στα ιατρικά έξοδα, οι καύσωνες συνδέονται με περισσότερες επισκέψεις στα επείγοντα και περισσότερες εισαγωγές, ιδίως σε χαρτοφυλάκια με πολλούς ηλικιωμένους ή ασθενείς με καρδιαγγειακά, αναπνευστικά και νεφρικά προβλήματα.
Μια εξίσωση με δύο όψεις
Η έκθεση τονίζει ότι η επίδραση δεν είναι ίδια για όλα τα προϊόντα. Η αυξημένη θνησιμότητα επιβαρύνει τα προϊόντα που καλύπτουν τον κίνδυνο θανάτου, αλλά μπορεί να ωφελεί προϊόντα με κίνδυνο μακροζωίας, όπως οι προσοδοφόρες ασφαλίσεις (annuities), αφού οι παροχές καταβάλλονται για λιγότερο χρόνο. Οι εταιρείες που διαθέτουν και τα δύο είδη προϊόντων έχουν έτσι μια μερική φυσική αντιστάθμιση. Η Αρχή προειδοποιεί όμως ότι η αντιστάθμιση αυτή είναι ατελής, επειδή η θνησιμότητα του χειμώνα δεν μειώνεται αρκετά ώστε να εξουδετερώσει την αύξηση της θνησιμότητας από τη ζέστη.
Για τα ταμεία επαγγελματικών συντάξεων (IORPs), το μήνυμα είναι ότι οι κλιματικές επιπτώσεις στην υγεία αποτελούν χρηματοοικονομικό κίνδυνο και όχι απλώς θέμα ESG. Επηρεάζουν τις παραδοχές μακροζωίας, την επάρκεια των συντάξεων, τις υποχρεώσεις και τη χρηματοδοτική θέση των ταμείων. Το σχετικό πλεονέκτημα που μπορεί να έχουν τα ταμεία σε ορισμένα σενάρια χαρακτηρίζεται δυνητικό και εύθραυστο, και εξαφανίζεται σε σενάρια υψηλής υπερθέρμανσης και χαμηλής προσαρμογής.
Γιατί σήμερα ο κίνδυνος δεν θεωρείται ουσιώδης
Η EIOPA είναι σαφής ότι ο σημερινός οικονομικός αντίκτυπος παραμένει περιορισμένος και εξηγεί τους λόγους:
- Τα δημόσια συστήματα υγείας καλύπτουν κατά μέσο όρο περίπου το 80% των δαπανών υγείας στην ΕΕ, ενώ η ιδιωτική ασφάλιση υγείας χρηματοδοτεί κατά μέσο όρο μόλις 3%.
- Τα ασφαλισμένα χαρτοφυλάκια τείνουν να είναι νεότερα και οικονομικά ισχυρότερα από τον γενικό πληθυσμό, με καλύτερη πρόσβαση σε μέτρα προσαρμογής, όπως η ψύξη.
- Η διαφοροποίηση ανάμεσα σε προϊόντα και κινδύνους περιορίζει την καθαρή έκθεση.
Η Γαλλική εποπτική αρχή (ACPR), που ανέλυσε τις εκθέσεις ORSA τριών μεγάλων ασφαλιστικών, κατέληξε σε παρόμοιο συμπέρασμα: οι καύσωνες αναγνωρίζονται ως κίνδυνος, αλλά οι εταιρείες τους κατατάσσουν προς το παρόν ως μη ουσιώδεις. Η EIOPA προσθέτει ότι η μη ουσιαστικότητα σήμερα δεν πρέπει να οδηγεί σε εφησυχασμό, αφού τα διαθέσιμα δεδομένα ίσως υποτιμούν τον πραγματικό κίνδυνο.
Το χάσμα ετοιμότητας
Η έκθεση καταγράφει μια ανισορροπία ανάμεσα στο μέγεθος του κινδύνου και στην προετοιμασία του κλάδου. Σε έρευνα για τις αξιολογήσεις κλιματικού κινδύνου στο ORSA των ασφαλιστικών ζωής, από 139 εταιρείες που απάντησαν αναλύθηκαν οι 90 που εξετάζουν φυσικούς κινδύνους. Οι 68 θεώρησαν τους φυσικούς κινδύνους μη ουσιώδεις και μόνο λίγες ανέφεραν ρητά κινδύνους υγείας ή ζωής. Η Αρχή σημειώνει ότι οι καύσωνες δεν αντιμετωπίζονται συνήθως ως αυτόνομο σενάριο προσομοίωσης ακραίων καταστάσεων και ότι η τιμολόγηση και η αναλογιστική πρακτική σπάνια αναφέρουν ρητά την κλιματική αλλαγή στα προϊόντα ζωής και υγείας.
Το χάσμα προστασίας
Η έκθεση παραθέτει και ένα στοιχείο που αφορά ολόκληρη την οικονομία. Σύμφωνα με εκτιμήσεις του οίκου Moody’s, η ρεκόρ ζέστη του 2025 στην Ευρώπη συνδέθηκε με απώλεια οικονομικής παραγωγής 43 δισ. ευρώ και 24.000 ανθρώπινες ζωές, ενώ μόλις περίπου το 5% των απωλειών ήταν ασφαλισμένο. Το χάσμα προστασίας φτάνει δηλαδή το 95%, και το κόστος το επωμίζονται κυρίως οι κυβερνήσεις.
Τι ζητά η EIOPA από τον κλάδο
Οι προτεινόμενες κατευθύνσεις είναι συγκεκριμένες:
- Ενσωμάτωση της ζέστης και των συναφών κινδύνων υγείας στις αξιολογήσεις κλιματικού κινδύνου και στο ORSA.
- Χρήση σεναρίων που βλέπουν το μέλλον, αντί για αποκλειστική εξάρτηση από ιστορικά δεδομένα.
- Καλύτερα δεδομένα, με πιο λεπτομερή στοιχεία ανά προϊόν, ηλικιακή ομάδα και γεωγραφική κατανομή, ενώ τα τριμηνιαία στοιχεία αποζημιώσεων θεωρούνται πολύ αδρά για να ανιχνεύσουν επιδράσεις που διαρκούν λίγες ημέρες.
- Έμφαση στην πρόληψη και στα συστήματα έγκαιρης προειδοποίησης, καθώς και ισχυρότερη συνεργασία δημοσίου και ιδιωτικού τομέα.
Η Αρχή προειδοποιεί ακόμη ότι, καθώς τα ασφάλιστρα προσαρμόζονται σε υψηλότερες αναμενόμενες αποζημιώσεις, ενδέχεται να διευρυνθεί το χάσμα προστασίας και να εμφανιστεί αντιεπιλογή σε προϊόντα με αυξημένο κίνδυνο θνησιμότητας ή νοσηρότητας.
Και η Κύπρος;
Για την κυπριακή αγορά το ζήτημα έχει ιδιαίτερη βαρύτητα. Στο ενδεικτικό μοντέλο της EIOPA, η Κύπρος εμφανίζει βαθμό επικινδυνότητας από ημέρες καύσωνα 2 στην περίοδο 2015 έως 2024 και 5, το μέγιστο της κλίμακας, στο σενάριο των μέσων του αιώνα. Η βαθμολογία ευπάθειας του πληθυσμού για την Κύπρο είναι 4,0 στα 5. Η Αρχή ξεκαθαρίζει ότι τα αποτελέσματα είναι ενδεικτικά: βασίζονται σε ένα μόνο κλιματικό μοντέλο, σε ένα δυσμενές σενάριο (RCP8.5) και σε χονδρικούς δείκτες. Δεν αποτελούν πρόβλεψη υλοποίησης ζημιών.
Είναι ωστόσο μια υπενθύμιση για τις ασφαλιστικές εταιρείες, τους αναλογιστές και τους διαμεσολαβητές ότι η συζήτηση για τον κλιματικό κίνδυνο δεν πρέπει να περιορίζεται στην ασφάλιση περιουσίας. Αφορά και τις ασφαλίσεις υγείας, τα προγράμματα εργαζομένων, την προστασία εισοδήματος και τις συντάξεις. Για τους καταναλωτές, το μήνυμα είναι ότι η προστασία της υγείας και του εισοδήματος αποκτά νέα βαρύτητα σε έναν κόσμο με συχνότερους και εντονότερους καύσωνες.
Μια νέα ερώτηση για τον κλάδο
Μέχρι σήμερα το βασικό ερώτημα ήταν πώς θα ασφαλιστεί η περιουσία σε έναν θερμότερο κόσμο. Η EIOPA προσθέτει ένα δεύτερο: πώς θα ασφαλιστούν η υγεία και η ζωή όταν οι ακραίες θερμοκρασίες γίνονται κανονικότητα. Ο καύσωνας δεν αφήνει πίσω του κατεστραμμένα σπίτια, γι’ αυτό και είναι ευκολότερο να υποτιμηθεί.
